作者:有朝代書
買房時,很多人第一個問題都是:
「我月薪多少,可以貸多少?」
但實際送進銀行後,才發現事情沒有這麼簡單。
有人月薪8萬元,房貸卻沒有想像中好貸;有人收入不算特別高,卻能取得不錯的貸款條件。
原因在於,銀行核准房貸並不是只看薪水,而是綜合評估借款人的還款能力、信用狀況、既有負債,以及房屋本身的價值與擔保條件。
換句話說:
銀行真正想知道的,不是「你現在賺多少」,而是「未來20~40年,你能不能穩定把錢還回來」。
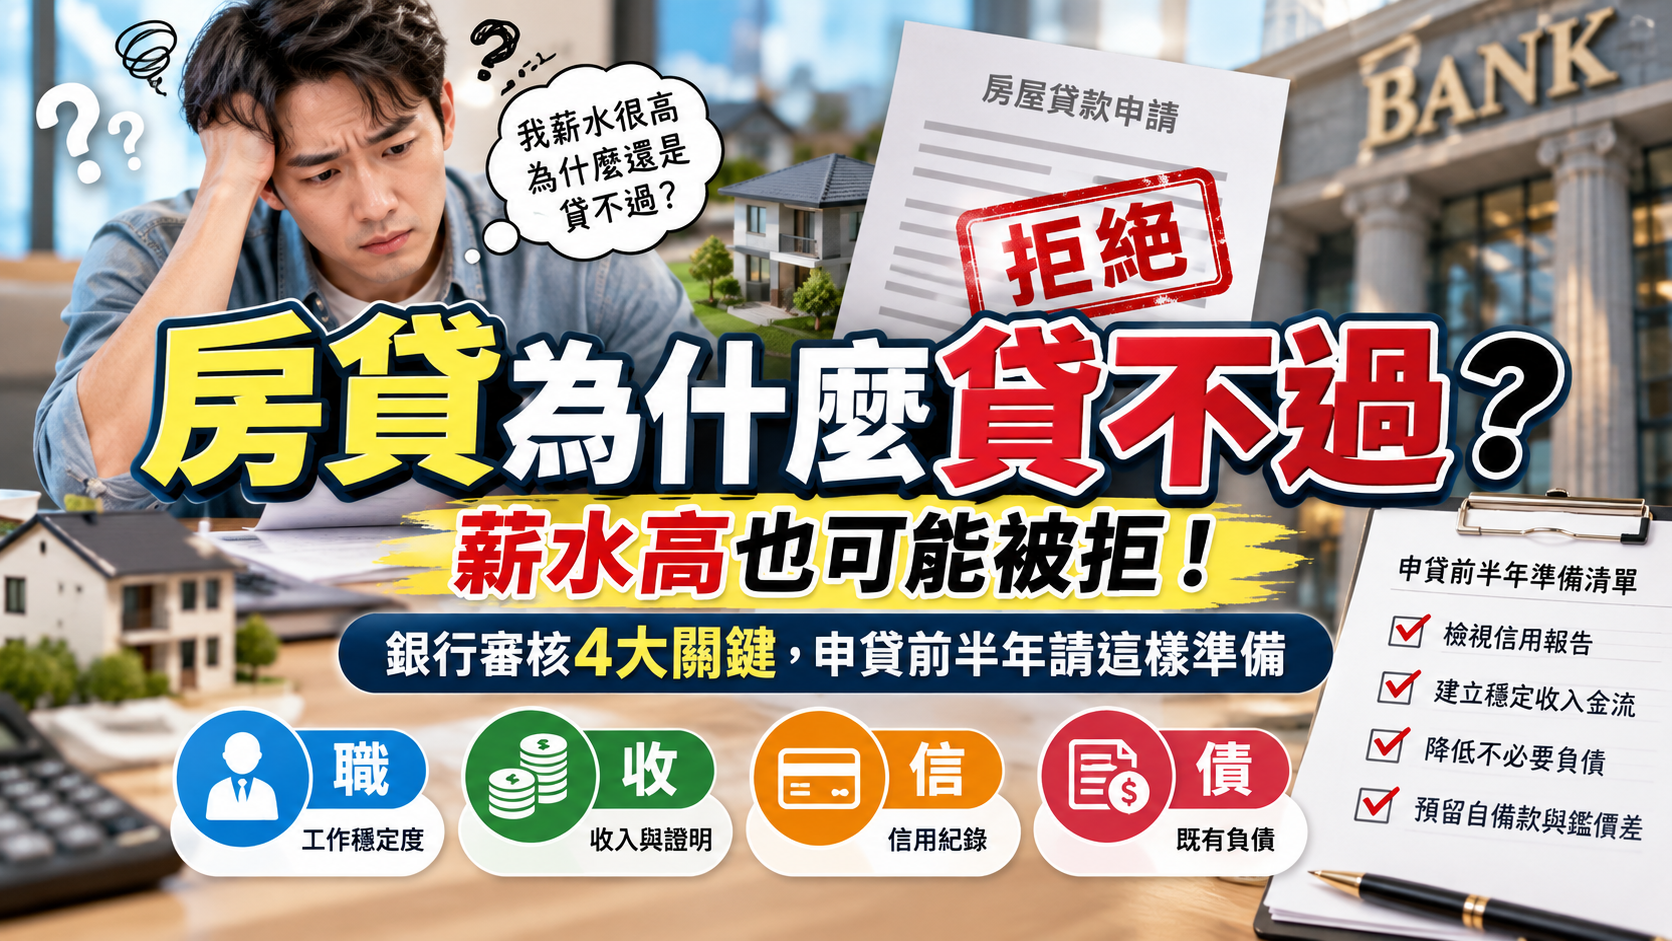
而在目前房市信用管制、銀行授信趨於審慎的環境下,想提高房貸核准機會,至少要先掌握以下4大核心。
🔍 房貸怎麼審?先搞懂銀行看的「4大核心」
可以把房貸審核簡化成四個問題:
| 核貸面向 | 銀行主要關心什麼? | 常見問題 |
|---|---|---|
| 💼 ① 工作與收入 | 收入是否穩定、可證明、可持續 | 現金收入、收入波動大 |
| 💳 ② 信用紀錄 | 過去有沒有正常履約 | 遲繳、循環、預借現金 |
| 💰 ③ 負債與現金流 | 還有多少錢要還? | 信貸、車貸、卡費、分期 |
| 🏠 ④ 房屋與鑑價 | 房子值多少、銀行願意貸多少 | 成交價高於鑑價、物件條件特殊 |
此外銀行也會依自身授信政策、客戶往來狀況與市場環境進行個案審核,因此不存在一套所有銀行都完全相同的「過件公式」。
① 💼 銀行不是只看「薪水高低」,而是看收入是否穩定
很多人第一個誤區就是:「月薪越高=房貸越好過。」
其實不完全如此。
銀行評估收入時,通常更關心:
- 薪資是否穩定
- 任職時間是否足夠
- 收入是否可以被文件證明
- 是否有固定薪轉
- 獎金、佣金占收入比例多少
- 自營收入是否有報稅及帳務紀錄
- 現有收入能否支應未來房貸
例如:
👤 A先生:
月薪8萬元,固定薪轉、扣繳資料完整,工作穩定。
👤 B先生
平均每月收入10萬元,但其中大部分來自現金、佣金或接案收入,收入波動較大。
雖然B先生表面收入較高,但對銀行而言,A先生的收入可能更容易被驗證與估算。
重點不是「收入越高越好」,而是收入越穩定、越透明,越容易讓銀行評估還款能力。
② 💳 信用紀錄:不是只有「有沒有遲繳」這麼簡單
很多人會說:「我信用很好,從來沒有遲繳,房貸應該一定會過吧?」
這也不一定。
金融聯合徵信中心說明,個人信用評分主要會參考包括:
- 繳款行為
- 負債程度
- 信用卡額度使用情況
- 授信往來家數
- 預借現金、循環信用等負債型態
- 新信用申請與金融機構查詢情形
- 信用往來時間等
而且聯徵中心並未公開各項評分的固定權重。
因此不宜把「信用卡使用率30%」或「50%」寫成所有銀行都適用的硬性門檻。
💡 真正比較重要的是「信用使用方式」
例如信用卡長期:
- ❌ 長期使用循環信用
- ❌ 預借現金
- ❌ 經常遲繳
- ❌ 短期大量新增授信
- ❌ 負債快速增加
都可能讓銀行更需要評估你的資金需求與還款能力。
相反地:
- ✅ 按時繳款
- ✅ 避免循環利息
- ✅ 不任意增加不必要的信貸
- ✅ 維持合理負債
- ✅ 在申請房貸前避免短期大量新增授信
通常更有利於維持穩定的信用狀態。
⚠️ 信用卡額度使用率,到底有沒有影響?
有。
聯徵中心明確指出「信用卡額度使用率」屬於負債類信用資料之一
其計算概念是:信用卡總負債 ÷ 信用卡總額度
因此同樣刷8萬元:
| 情況 | 信用卡總額度 | 使用8萬元後 |
|---|---|---|
| A用戶 | 10萬元 | 80% |
| B用戶 | 100萬元 | 8% |
兩者的信用使用狀況不同。
但要特別注意:❌ 不代表「把信用卡額度調高」就一定能增加信用分數。
聯徵中心公開資料是說明「額度使用率」會被納入信用評分,但並沒有保證提高額度就一定加分。
所以比起為了房貸刻意狂辦信用卡,更實際的做法是:
維持良好繳款紀錄+控制負債+避免不必要的信用擴張。
③ 💰 銀行很在意「你每個月到底還剩多少錢」
這就是房貸審核裡非常重要的:「負債與現金流」
假設一個人:月收入10萬元。
但每個月已經有:
- 信貸:15,000元
- 車貸:10,000元
- 信用卡分期:8,000元
- 其他貸款:7,000元
那麼真正能支應新房貸的現金流,就不像「月薪10萬元」看起來那麼寬裕。
因此銀行通常會把既有負債納入整體還款能力評估。
🧮 買房前可以先做一個簡單自我檢查
每月固定收入-既有債務支出-生活必要支出=可負擔房貸空間
這不是銀行正式核貸公式,但非常適合拿來做購屋前的第一輪風險檢查。
🚨 這些負債,別以為銀行看不到
申請房貸前,常見需要注意的負債包括:
| 負債 | 對房貸可能產生的影響 |
|---|---|
| 信貸 | 增加每月固定還款 |
| 車貸 | 壓縮可支配現金流 |
| 信用卡分期 | 增加固定負債 |
| 循環信用 | 可能反映較高資金壓力 |
| 預借現金 | 信用風險訊號較明顯 |
| 其他授信 | 會納入整體負債評估 |
所以有時候:與其申請房貸之前去「多賺幾千元」增加收入,不如先把不必要的負債整理乾淨。
④ 🏠 最容易被忽略:銀行貸的不只是「你」,還有「房子」
這是許多首購族最容易踩到的坑。
假設:🏠 房屋成交價:2,000萬元
你預期:「銀行如果貸8成,我就可以貸1,600萬元。」
但銀行核貸成數通常不是直接套在「成交價」上。
銀行會進行鑑價與授信評估。
假設銀行認定房屋價值只有:1,800萬元
即使最高成數以75%估算:
1,800萬元 × 75%= 1,350萬元
那麼原本預期的1,600萬元,就可能出現:❗ 250萬元資金缺口
因此:房貸額度=不是單純「成交價 × 你想要的成數」。
實際核貸金額還會受到銀行鑑價、貸款成數、政策限制、借款人條件及銀行授信政策影響。
📉 2026年房貸環境,為什麼大家更有「不好貸」的感覺?
2026年第1季資料顯示,年收入60萬元以下的小資房貸族平均核貸成數降至約 74.72%,創2020年信用管制以來新低;平均房貸金額則約877萬元。這項資料來自聯徵中心新增房貸資料,並由台灣房屋整理發布。
這代表購屋者不能再單純用:
「銀行以前可以貸8成,所以這間房我也可以貸8成。」來估算資金。
政策上的最高成數 ≠ 每一位借款人的實際核貸成數。
💰 所以買2,000萬房子,到底要準備多少自備款?
不能只準備:2,000萬 × 20%=400萬元
更保守的資金規劃應該同時考慮:
- 房屋自備款
- 銀行鑑價落差
- 稅費
- 代書費
- 登記規費
- 仲介費
- 裝修及家具
- 房貸相關費用
因此購屋前最好先把「總購屋資金」算出來,而不是只看頭期款。
🏦 新青安3.0上路,符合資格就一定貸得到嗎?
不是。
這是2026年購屋族非常容易誤解的地方。
青安3.0自2026年8月1日起受理,官方條件包括:
| 項目 | 青安3.0 |
|---|---|
| 👤 年齡 | 申貸時未滿50歲 |
| 💰 年所得 | 本人年所得200萬元以下 |
| 🏠 住宅 | 本人、配偶及未成年子女原則上均無自有住宅 |
| 📊 最高成數 | 8成 |
| 💵 一般最高額度 | 1,000萬元 |
| 💍 新婚家庭 | 最高1,200萬元 |
| 👶 育有未成年子女 | 最高1,500萬元 |
| ⏳ 最長年限 | 40年 |
| 💤 最長寬限期 | 5年 |
| 🏙️ 房價限制 | 台北3,500萬;新北及新竹縣市2,500萬;其他縣市2,000萬 |
以上為政策條件,實際核貸仍須經承辦銀行審核。
🚨 「最高8成」不是保證貸8成
這句話一定要記住。
青安3.0的官方文字是:最高8成核貸。
「最高」兩個字非常重要。
例如:房子成交價1,500萬元。
理論上8成:1,500萬 × 80%=1,200萬元
但如果銀行實際鑑價、借款人收入、負債或其他授信條件不支持,實際核貸金額仍可能低於1,200萬元。
而且一般青安戶額度上限是1,000萬元,因此:
符合青安資格 ≠ 一定能貸1,200萬元。
新婚或育兒家庭雖有額度加碼,也仍須符合其他資格及銀行核貸條件。
📌 青安3.0利率也不是40年永遠1.775%
目前青安3.0的一段式機動利率,前期優惠後可達1.775%,但政府補貼採階梯式退場。
財政部說明:青安3.0前3年享有2碼利息補貼,滿3年後每年逐步減少補貼,並非40年固定維持1.775%。
因此購屋族不要只看到:「1.775%」
就直接計算40年的房貸成本。
真正應該試算的是:不同利率階段+貸款年限+寬限期+本金攤還後的完整月付金。
👔 自營商、自由業收入不固定,房貸是不是比較難?
不一定。
真正的問題通常是:收入能不能被合理證明與理解。
如果是自營業者、接案工作者、業務人員或自由工作者,可以提前整理:
- 📌 所得稅資料
- 📌 扣繳憑單
- 📌 存摺往來
- 📌 公司或商業收入紀錄
- 📌 銀行定存
- 📌 股票、基金等金融資產
- 📌 其他合法財力證明
- 📌 不動產資料
尤其不要等到簽約後,才突然把大量資金一次匯入帳戶。
銀行看的是長期財務軌跡。
提前整理,比臨時包裝更重要。
🔎 房貸不要一次亂送很多家銀行
這個觀念需要修正成更精準的說法。
聯徵中心指出,金融機構因「新業務且為申請授信」所產生的查詢紀錄會納入信用評分模型;但為避免消費者短期比價而受到不合理影響,最近一年內每30天的新業務查詢,會視為同一筆信用需求。
所以:「房貸一定不能讓多家銀行查聯徵。」❌ 是錯誤觀念
✅ 更精確的做法
可以比價,但應該有策略地集中在合理期間內進行。
與其自己胡亂向:
- 銀行A送一次
- 銀行B再送一次
- 銀行C再送一次
- 銀行D再送一次
不如在送件前先整理好:
收入+負債+信用+房屋資料+預計貸款金額
再選擇適合的銀行進行評估。
🛡️ 房貸申請前,建議先做「6個動作」
① 先查自己的聯徵
確認自己:
- 有沒有遲繳紀錄
- 信用卡是否使用循環
- 是否有預借現金
- 現有貸款多少
- 最近是否新增大量授信
② 先整理收入證明
上班族:
- ✔ 薪轉
- ✔ 扣繳憑單
- ✔ 所得清單
- ✔ 在職證明
自營商/自由業:
- ✔ 報稅資料
- ✔ 帳戶往來
- ✔ 公司營收
- ✔ 存款及投資資產
③ 先降低不必要負債
如果手上有閒置資金,可以評估是否先降低:
- 💳 信貸
- 🚗 車貸
- 💰 信用卡分期
- 📱 其他消費性貸款
但不要為了「清掉負債」而把所有自備款全部拿去還貸款。
房貸最怕的不是只有負債,而是「還完負債後沒現金」。
④ 下斡旋前先問鑑價
這一步非常重要。
不要:先簽約 → 再問銀行 → 發現貸不到 → 才開始找錢。
比較安全的順序是:看房 → 試算 → 初步鑑價 → 評估核貸 → 確認自備款 → 再談簽約
⑤ 不要只準備「20%頭期款」
除了頭期款,還要預留:
- 💰 鑑價落差
- 💰 稅費
- 💰 代書費
- 💰 仲介費
- 💰 裝修費
- 💰 家具家電
- 💰 緊急預備金
⑥ 青安3.0先確認「資格+額度+實際核貸」
不要只問:「我符合青安嗎?」
真正應該問的是:「以我的收入、負債、房屋總價及鑑價條件,實際可以貸多少?」
這兩個問題完全不同。
👥 那「保證人」是不是越有錢越好?
也要特別注意。
《銀行法》第12條之1規定,銀行辦理自用住宅放款及消費性放款,不得要求借款人提供連帶保證人;如果銀行已取得足額擔保,也不得要求提供保證人。第12條之2則規定,因自用住宅放款及消費性放款而徵取的保證人,保證契約有效期間原則上不得超過15年,但保證人書面同意者不在此限。
所以「找一個有錢保人」並不是所有房貸案件的標準解法。
真正重要的還是:
借款人本身的收入、信用、負債與房屋擔保條件。
🧠 房貸能不能過?用一張表先自我檢查
| 檢查項目 | 🟢 相對有利 | 🟡 需要評估 | 🔴 風險較高 |
|---|---|---|---|
| 工作 | 工作穩定 | 轉職不久 | 收入波動大 |
| 收入 | 薪轉、報稅完整 | 部分獎金/佣金 | 大量現金收入難證明 |
| 信用 | 正常繳款 | 授信較多 | 遲繳、循環、預借現金 |
| 負債 | 負債低 | 有信貸/車貸 | 多筆貸款、現金流吃緊 |
| 房屋 | 鑑價合理 | 鑑價略低 | 成交價明顯高於鑑價 |
| 自備款 | 資金充足 | 接近最低需求 | 資金缺口大 |
| 申貸策略 | 先評估再送件 | 多家比較 | 短期大量申請 |
🏁 結論:房貸不是「薪水高就會過」,而是銀行要看得懂你的風險
很多人準備買房時,第一件事是想:「我要增加多少收入才能買房?」
但如果半年後才要買房,其實還有更重要的事情可以現在開始做:
- 💳 把信用顧好
- 💰 把不必要負債降下來
- 🧾 把收入證明整理完整
- 🏠 先了解房屋鑑價
- 💵 提前準備足夠自備款
- 🏦 送件前先比較適合自己的銀行
真正影響房貸的,往往不是某一個數字,而是整體財務體質是否穩定、透明,而且能被銀行合理評估。
所以房貸準備不是簽約前一週才開始。
如果半年後準備買房,今天就可以開始整理:信用、收入、負債與資金。
因為對銀行來說,一筆房貸可能要陪你走20年、30年甚至40年。
銀行真正想看的,不只是你今天「能不能繳」,而是:
未來這麼多年後,你是不是仍然有穩定還款的能力。
房貸不是「想借多少」的問題,而是「銀行願意相信你能還多少」的問題。