作者:有朝代書
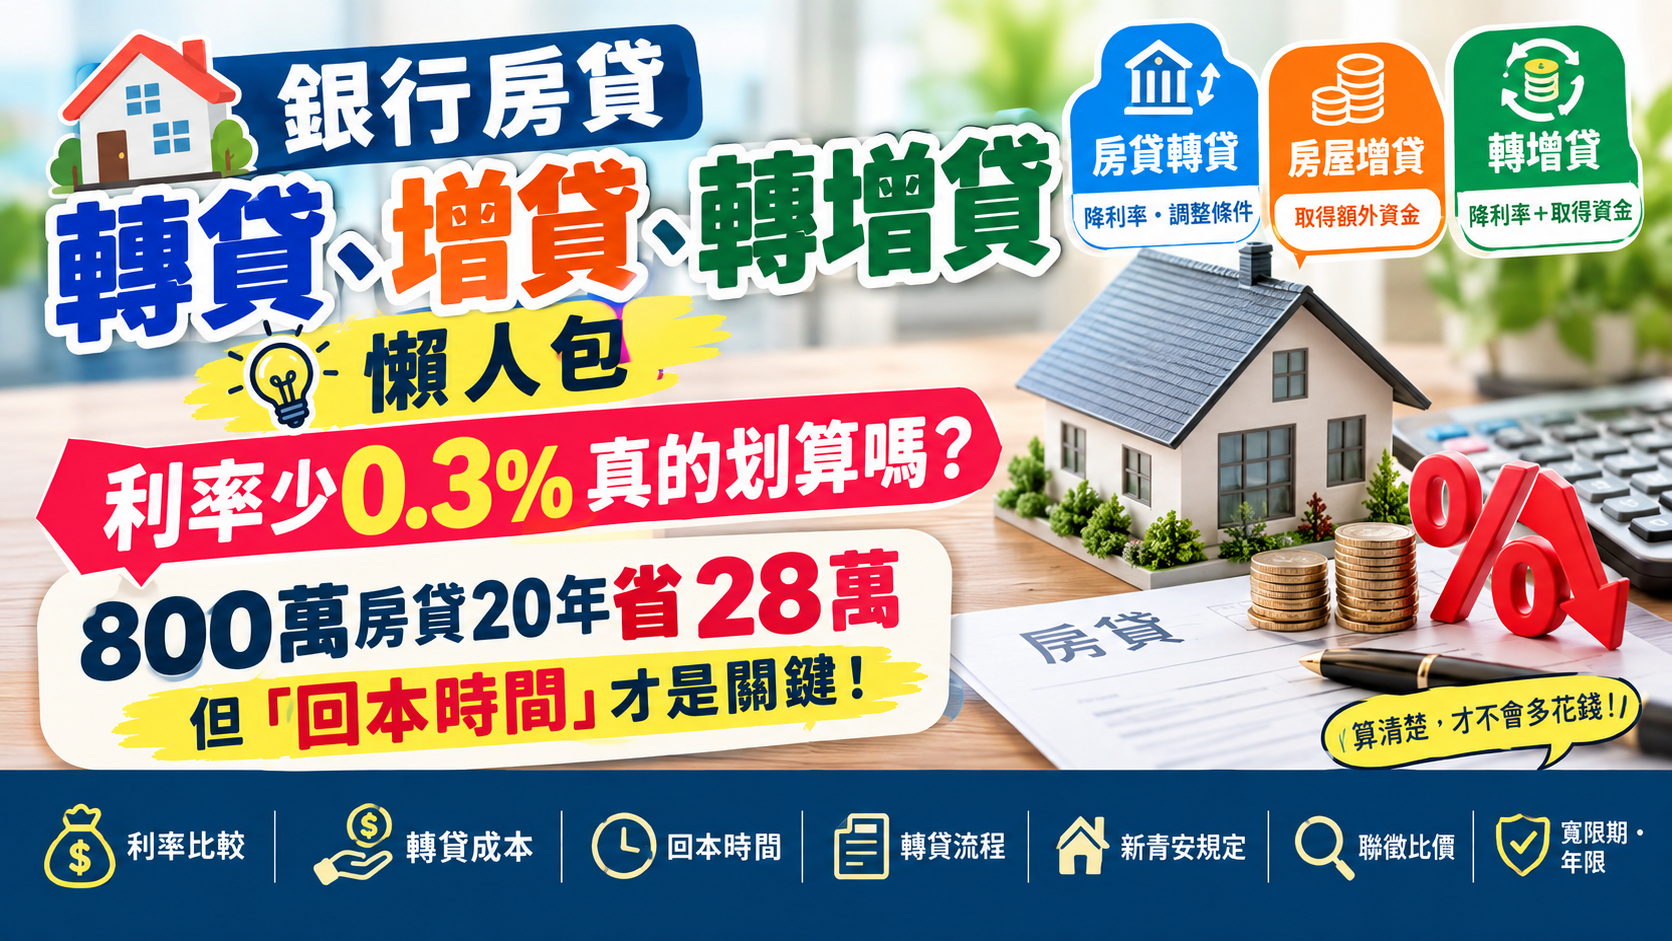
房貸利率少 0.2%、0.3%,到底值不值得把房貸從原銀行「搬家」?
答案不是單純看利率。
以剩餘房貸 800萬元、20年來看,若利率從2.8%降至2.5%,每月約可少繳1,179元,20年累積利息差距約 28.3萬元。
但如果為了轉貸,還要支付提前清償違約金、銀行開辦費、抵押權設定費、地政士代辦費等成本,甚至只剩3、4年就準備賣房,那麼「低0.3%」未必真的比較省。
👉 房貸轉貸真正該算的,不是「利率少多少%」,而是「多久可以回本」。
🔥 看懂:轉貸、增貸、轉增貸差在哪?
很多屋主看到銀行打出「房貸轉貸」、「房屋增貸」、「轉增貸」優惠;
第一個反應都是:「這三個到底有什麼不同?」
其實可以簡單理解:
| 項目 | 🏦 房貸轉貸 | 💰 房屋增貸 | 🔄 轉增貸 |
|---|---|---|---|
| 做法 | A銀行轉到B銀行 | 留在原銀行增加額度 | 換銀行+增加額度 |
| 主要目的 | 降低利率、調整條件 | 取得額外資金 | 降利率+取得資金 |
| 是否重新審核 | 是 | 是 | 是 |
| 是否可能重新鑑價 | 通常會 | 通常會 | 通常會 |
| 抵押權 | 通常重新設定 | 視原設定額度而定 | 通常重新設定 |
| 適合對象 | 想降低房貸成本 | 需要資金周轉 | 想降息又需要資金 |
🏦 什麼是「房貸轉貸」?
房貸轉貸就是:
新銀行核准房貸 → 清償原銀行房貸 → 塗銷原抵押權 → 新銀行重新設定抵押權。
例如:
- 原本A銀行房貸800萬元、利率2.8%
- B銀行願意提供800萬元、利率2.5%
如果其他條件也划算,就可能考慮把房貸轉到B銀行。
💰 什麼是「房屋增貸」?
增貸則是不換銀行。
原本房貸就在A銀行,因為房屋價值、剩餘負債及還款能力等條件仍符合銀行授信標準,因此向A銀行再申請一筆資金。
例如:
- 房屋目前鑑價1,500萬元
- 原房貸剩600萬元
- 銀行重新評估後,可能有額外額度空間
但房價有上漲,不代表銀行一定願意把差額全部借出來,仍會看申請人的收入、信用狀況、負債比及整體還款能力。
🔄 什麼是「轉增貸」?
轉增貸可以理解成:「換銀行」+「多借一筆」
例如原本A銀行房貸剩600萬元,新銀行重新鑑價及審核後,核准800萬元:
- 600萬元 → 清償原房貸
- 200萬元 → 作為新增資金
因此轉增貸常被用來同時處理:
降低原房貸利率+取得裝修、投資、債務整合或其他資金。
📊 利率少0.3%到底差多少?
這是房貸轉貸最容易讓人心動的地方。
假設:
- 剩餘本金:800萬元
- 剩餘年限:20年
- 還款方式:本息平均攤還
- 原利率:2.8%
- 新利率:2.5%
原房貸2.8%
- 每月約:43,571元
- 20年總利息約:245.7萬元
新房貸2.5%
- 每月約:42,392元
- 20年總利息約:217.4萬元
💡 差多少?
| 項目 | 原利率2.8% | 新利率2.5% | 差額 |
|---|---|---|---|
| 每月房貸 | 約43,571元 | 約42,392元 | 少約1,179元 |
| 20年總利息 | 約245.7萬元 | 約217.4萬元 | 少約28.3萬元 |
所以單純從「利息」來看:
👉 利率只差0.3%,20年可能就差約28萬元。
但是——這28萬元不是直接放進口袋。
因為轉貸還有成本。
💸 房貸轉貸不是免費搬家:4大成本先算清楚
很多人只看到銀行廣告:
- 「轉貸利率2.5%!」
- 「利率比原銀行低0.3%!」
卻忘了問:「銀行移轉要花多少錢?」
⚠️ 提前清償違約金
如果原房貸還在「限制清償期間」,提前還款可能產生違約金。
但這不是所有銀行都一樣。
實際要看:
- 原房貸契約
- 綁約期間
- 已繳款時間
- 剩餘本金
- 違約金計算方式
因此準備轉貸之前,第一件事不是找新銀行,而是:
👉 先問原銀行:「現在提前清償要付多少?」
金融機構的房貸契約對限制清償期間及違約金會有約定,不能只看市場上的單一費率。
🏦 新銀行開辦費
轉貸到新銀行,通常可能涉及:
- 開辦費
- 徵信費
- 授信相關費用
- 其他銀行收費
不同銀行、不同方案可能採固定金額,也可能依核貸金額計算。
因此比較房貸時,不能只問:「利率多少?」
更應該問:「全部費用加起來多少錢?」
🏠 抵押權設定規費
新銀行通常需要重新辦理抵押權設定。
現行登記規費原則上是:抵押權設定權利價值 × 0.1%
例如:
抵押權設定金額1,200萬元:1,200萬元 × 0.1%=12,000元
另外還可能有每張80元的書狀費。
⚠️ 注意:銀行實際設定金額不一定等於你的實際貸款本金。
因此計算轉貸成本時,應以實際設定內容及地政機關規定為準。
📑 地政士、塗銷及其他代辦費
房貸轉貸通常還會涉及:
- 原抵押權塗銷
- 新抵押權設定
- 地政士代辦
- 文件處理
- 相關規費
地政士服務費並沒有全國統一的單一價格,因此應事前詢價。
🧮 最重要的一題:轉貸多久可以回本?
這才是房貸轉貸真正的核心。
假設:
每月省1,179元
轉貸新增成本:6萬元
那麼:60,000 ÷ 1,179 ≈ 51個月
也就是:⏰ 約4年3個月才回本。
這代表如果你打算:
- 1年後賣房
- 2年後換屋
- 3年後出售
那麼即使利率真的低0.3%,也不一定划算。
反過來說如果:預計還會持有10年、15年甚至20年
那麼利率差所產生的長期節省,才比較有機會真正超過轉貸成本。
🧠 房貸轉貸真正公式:不要只看利率
可以直接記住這個公式:
轉貸回本時間=轉貸新增總成本 ÷ 每月節省金額
而「每月節省金額」也不能只看廣告上的利率。
最好同時比較:
利率+月付金+總利息+開辦費+設定費+違約金+其他費用
🏦 房貸轉貸完整流程一次看懂
一般房貸轉貸流程大致如下:
① 找新銀行詢價
比較利率、年限、寬限期、開辦費及其他條件。
② 提交貸款資料
通常會涉及:
- 身分資料
- 收入證明
- 財力資料
- 原房貸資料
- 房屋及土地資料
③ 新銀行重新鑑價
銀行重新評估房屋價值。
④ 授信審核
重新評估:
- 收入
- 信用
- 負債
- 房屋價值
- 還款能力
- 貸款條件
⑤ 核貸、對保
雙方確認:
- 核准額度
- 利率
- 貸款年限
- 寬限期
- 還款方式
- 相關費用
⑥ 辦理抵押權設定及代償
新銀行辦理相關設定程序,並準備代償原房貸。
⑦ 新銀行撥款清償原房貸
原房貸清償後,再辦理原抵押權塗銷。
⑧ 開始繳新房貸
之後就按照新銀行的貸款條件繳款。
⚠️ 實際所需時間會受到銀行審核、鑑價、文件完整度及地政程序影響,並不存在所有案件都固定「幾天完成」的保證。
📌 新青安轉一般房貸,可以直接出租嗎?
這是近年很多房貸族特別關心的問題。
答案不能簡化成:❌「轉成一般房貸,就一定可以出租。」
目前青安政策強化自住管理,新貸戶須簽署自住切結書,銀行也會進行貸後管理。
如果貸後被查證房屋並非自住使用,例如涉及出租或營業使用,可能面臨:
- 停止利息補貼
- 追回已溢領補貼
- 重新核定貸款條件
官方目前也明確強調貸後查核及轉租管理。
🏠 如果真的有出租規劃
比較安全的思考方式是:
先確認新房貸核准條件 → 完成原青安清償及轉貸程序 →
確認新房貸契約對用途的規定 → 再依新銀行規範處理出租。
不要在原青安尚未清償、優惠仍適用期間,就自行認定「反正準備轉貸,所以現在可以出租」。
📊 房貸轉貸可以同時問很多家銀行嗎?
可以比較,但不要毫無策略地亂送件。
聯徵中心指出:
金融機構因「新業務、申請授信」而查詢信用資料時,最近一年內每30天的多家新業務查詢,原則上會視為同一筆信用需求,只計算1次查詢。
因此如果想比較房貸條件:
👉 可以把詢價、送件集中在合理的30天期間內。
但要注意:「詢價」與「正式申請授信」不一定是同一件事。
因此送件前可以先向銀行確認:「這次是正式授信查詢嗎?」避免自己誤判。
⏳ 房貸轉貸可以重新拉長年限嗎?
有機會,但不是「轉貸就一定可以」。
新銀行會重新評估:
- 年齡
- 所得
- 工作及財力
- 信用狀況
- 負債
- 房屋價值
- 還款能力
- 貸款成數
因此:「原本剩15年」≠「轉貸後一定只能剩15年」
但也不能理解成:「轉貸一定可以重新貸20年、30年。」
最終仍然由新銀行依授信條件決定。
💤 轉貸後可以重新申請寬限期嗎?
有機會!
但沒有「轉貸一定可以重新取得寬限期」的通則。
寬限期是否核准,仍由新銀行依個案條件重新評估。
因此比較房貸時,不要只看:「利率2.5%」
還要一起問:
- 「可以貸幾年?」
- 「有沒有寬限期?」
- 「寬限期多久?」
- 「寬限期結束後月付多少?」
因為有時候:月付變低,不代表總成本真的變低。
🔥 房貸轉貸、增貸、轉增貸:到底哪一個適合你?
可以用下面這張表快速判斷:
| 你的需求 | 優先考慮 |
|---|---|
| 覺得原銀行利率太高 | 🏦 轉貸 |
| 想降低月付金 | 🏦 轉貸 |
| 想延長貸款年限 | 🏦 轉貸/重新議貸 |
| 需要一筆額外資金 | 💰 增貸 |
| 不想換銀行 | 💰 增貸 |
| 想降利率又需要資金 | 🔄 轉增貸 |
| 原銀行增貸條件不好 | 🔄 比較轉增貸 |
| 房屋價值增加、想活化資產 | 💰 增貸/轉增貸 |
| 即將出售房屋 | ⚠️ 先算轉貸回本時間 |
🚨 轉貸前「8個問題」一定要問清楚
在簽約之前,可以直接拿這張清單逐項確認:
① 新利率是多少?
是固定、機動,還是「指標利率+加碼」?
② 利率多久會調整?
不要只看第一年的優惠利率。
③ 開辦費多少?
是否有其他帳管、徵信或授信費用?
④ 原銀行違約金多少?
原繳款銀行,綁約期限還剩多久?
⑤ 抵押權設定多少?
設定金額與貸款本金是否相同?
⑥ 新貸款總利息多少?
不要只看月付金。
⑦ 有沒有寬限期?
寬限期結束後月付金多少?
⑧ 多久可以回本?
把所有轉貸成本加起來,再除以每月實際節省金額。
🧮 房貸轉貸「3分鐘試算公式」
如果你不想被銀行廣告上的「超低利率」牽著走,可以直接用這個方法:
- 算每月省多少:原月付金-新月付金=每月節省
- 算真正轉貸成本:違約金+開辦費+設定費+代辦費+其他新增成本=轉貸總成本
- 算多久回本:轉貸總成本 ÷ 每月節省=回本月數
- 拿回本時間跟持有期間比較:
- 如果:預計持有時間 > 回本時間 才比較有機會划算。
- 如果:預計持有時間 < 回本時間 就要重新評估轉貸是否值得。
📌 幫你畫重點:房貸轉貸到底看什麼?
| 評估項目 | 房貸族應注意 |
|---|---|
| 💰 年利率 | 不只看首年優惠,要看完整利率條件 |
| 📉 月付金 | 降低月付不代表總利息一定降低 |
| 💸 違約金 | 先確認原銀行限制清償期間 |
| 🏦 開辦費 | 新銀行可能收取相關費用 |
| 🏠 設定規費 | 抵押權設定原則按權利價值千分之一計收 |
| 📑 地政士費 | 各案件、地區及服務內容不同 |
| ⏱️ 回本時間 | 轉貸成本÷每月節省金額 |
| 🏠 持有期間 | 預計多久賣屋,會直接影響轉貸效益 |
| 💰 增貸 | 需要額外資金時比較 |
| 🔄 轉增貸 | 同時處理降息與資金需求 |
| 🧾 聯徵紀錄 | 房貸比價可善用30天同一信用需求原則 |
| 💤 寬限期 | 是否重新核准由新銀行審核 |
| 🏠 新青安 | 自住規定及貸後管理不能忽略 |
🏁 結論:房貸轉貸不是「利率越低越划算」,而是「回本越快越值得」
房貸利率少0.3%,看起來只是一個小數字。
但對800萬元、剩餘20年的房貸來說,若從2.8%降到2.5%,在假設利率維持不變的情況下:
💰 20年利息約可少28.3萬元。
然而轉貸還要扣掉:
提前清償違約金+新銀行費用+抵押權設定費+地政士及相關費用。
所以真正該問的不是:❌「新銀行利率有沒有比較低?」
而是:✅ 「扣掉所有轉貸成本後,我多久可以回本?」
如果只要2年就回本,而且預計還會持有10年以上,轉貸可能具有明顯效益。
但如果要4、5年才回本,自己卻預計3年後就換屋,那麼再漂亮的低利率,也可能只是「看起來很省」。
🏠 房貸可以搬家,但搬家之前要先算搬家費
真正聰明的房貸族,不是追最低利率,而是找到「總成本最低、現金流最適合、持有期間最划算」的貸款方案。
※ 本文涉及房貸利率、銀行費用、授信條件及法規規定,實際核貸條件與費用仍依各銀行最新公告、貸款契約及個案審核結果為準。